
Kısa cevap
Ay seçimi fark etmiyor. Gelir vergisi kümülatif matrah üzerinden hesaplandığı için, ikramiyeyi Ocak'ta da Aralık'ta da alsanız yıllık vergi aynı çıkıyor. Asgari ücret istisnası da her ay aynı tutarda uygulandığı için değişmiyor.
Fark eden şey, ikramiyenin kaç ödemeye bölündüğü — ve bu yalnızca aylık brüt ile ikramiyenin toplamı SGK tavanını aştığında ortaya çıkıyor. Tavanın altındaki bütün ücretlerde zamanlama tam olarak nötr.
Tek istisna: asgari ücretin yıl ortasında zamlandığı yıllarda SGK tavanı da değiştiği için ay seçimi fark etmeye başlıyor. 2026'da tek dönem var, bu yüzden bu yıl için nötrlük tam.
Neden ay seçimi nötr?
Ücretten kesilen gelir vergisi aylık değil, kümülatif hesaplanıyor. Bir ayın vergisi şu farktan ibaret: yıl başından o aya kadar biriken matrahın vergisi, eksi bir önceki aya kadar birikenin vergisi.
o ayın vergisi = tarife(birikim + matrah) − tarife(birikim)
On iki ay boyunca toplandığında ortadaki terimler birbirini götürüyor ve geriye yalnızca tarife(yıllık matrah) kalıyor. Yıl içi dağılım denklemden düşüyor. İkramiyeyi hangi ay aldığınız, yıllık matrahı değiştirmediği sürece vergiyi de değiştirmiyor.
Asgari ücret istisnası da bu sonucu bozmuyor, çünkü fiili ücretten bağımsız: her ay asgari ücretin matrahı üzerinden hesaplanıp hesaplanan vergiden düşülüyor. Aylık tutarı ikramiyeye göre değişmiyor.
| Yıl | Aylık SGK tavanı (TL) | Tavan yıl boyunca sabit mi? | En iyi ve en kötü ay arasındaki fark |
|---|---|---|---|
| 2020 | 22.073 | Evet | Fark yok |
| 2021 | 26.831 | Evet | Fark yok |
| 2022 | 37.530 → 48.533 | Hayır, Temmuz'da değişiyor | 1.073 TL |
| 2023 | 75.060 → 100.609 | Hayır, Temmuz'da değişiyor | 2.491 TL |
| 2024 | 150.019 | Evet | Fark yok |
| 2025 | 195.041 | Evet | Fark yok |
| 2026 | 297.270 | Evet | Fark yok |
Tablonun son sütunu asıl anlatıyı taşıyor. 2022 ve 2023 dışındaki bütün yıllarda fark yok — ay seçimi tam olarak nötr. O iki yılda ise var, çünkü asgari ücret Temmuz'da zamlandı ve SGK tavanı da onunla birlikte yükseldi. Tavan yükselince tavanın kestiği prim azalıyor, yani daha çok prim ödeniyor. Sonuç sezgiye aykırı: o yıllarda ikramiyeyi zamdan önce ödemek çalışan lehine.
Nötrlüğü kıran şey: aylık prim tavanı
Sosyal güvenlik primi, gelir vergisinden farklı olarak aylık hesaplanıyor ve bir tavanı var. Prime esas kazanç o tavanı aştığında aşan kısımdan prim alınmıyor.
Buradan şu çıkıyor: ikramiye tek ayda ödenirse o ayın kazancı tavana dayanıyor ve ikramiyenin tavanı aşan kısmı primsiz kalıyor. Aynı ikramiye on iki aya bölündüğünde her ödeme tavanın altında kalıyor ve tamamından prim alınıyor.
| Aylık brüt ücret | Asgari ücretin katı | Bu tutara kadar fark yok | Aylık SGK tavanı |
|---|---|---|---|
| 66.060 TL | 2× asgari ücret | 231.210 TL | 297.270 TL |
| 132.120 TL | 4× asgari ücret | 165.150 TL | 297.270 TL |
| 198.180 TL | 6× asgari ücret | 99.090 TL | 297.270 TL |
| 264.240 TL | 8× asgari ücret | 33.030 TL | 297.270 TL |
Tablo, zamanlamanın ne zaman önem kazandığını veriyor: ikramiye bu tutarların altında kaldığı sürece nasıl ödendiğinin hiçbir etkisi yok. Aylık ücret yükseldikçe tavana kalan mesafe daraldığı için eşik de düşüyor — yani zamanlama, yüksek ücretlilerde daha küçük ikramiyelerde bile fark etmeye başlıyor.
Kaç ödemeye bölünmeli?
Eşik aşıldığında yön tek: az sayıda ödeme, çalışanın da işverenin de lehine.
| Ödeme sayısı | Yıllık SGK ve işsizlik | Yıllık gelir vergisi | Yıllık net | Tek ödemeye göre net | Tek ödemeye göre işveren maliyeti |
|---|---|---|---|---|---|
| 1 ödemede | 317.088 TL | 598.478 TL | 1.709.787 TL | — | — |
| 2 ödemede | 336.906 TL | 591.542 TL | 1.696.905 TL | -12.882 TL | 31.379 TL |
| 3 ödemede | 356.724 TL | 584.605 TL | 1.684.023 TL | -25.763 TL | 62.757 TL |
| 4 ödemede | 376.542 TL | 577.669 TL | 1.671.141 TL | -38.645 TL | 94.136 TL |
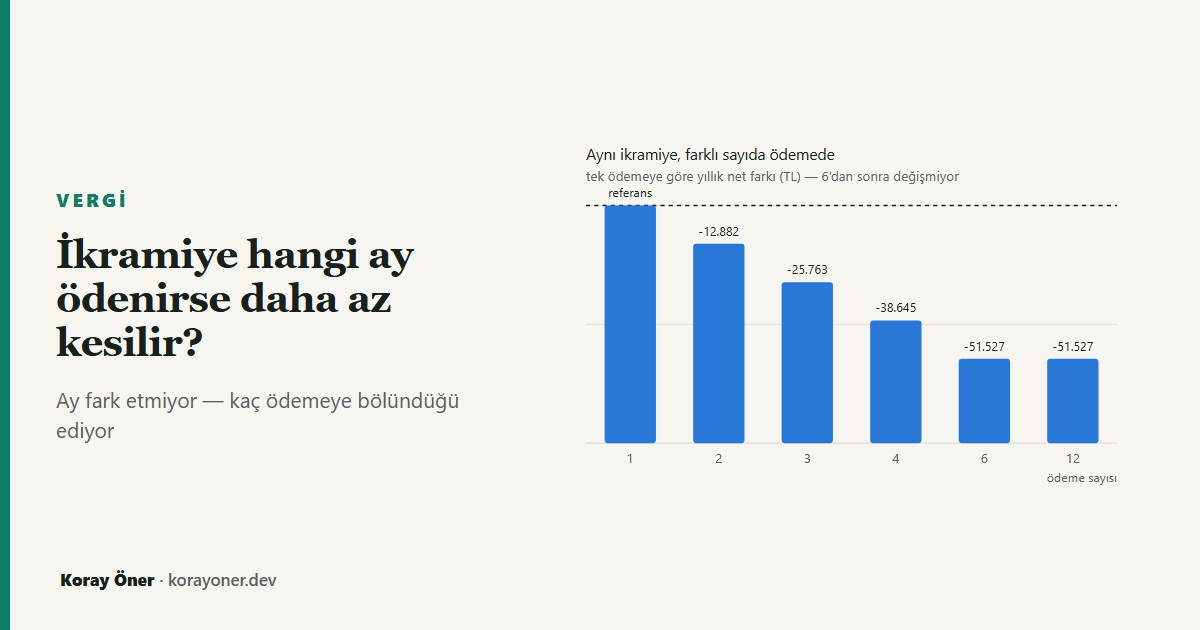
| 6 ödemede | 396.360 TL | 570.733 TL | 1.658.260 TL | -51.527 TL | 125.514 TL |
| 12 ödemede | 396.360 TL | 570.733 TL | 1.658.260 TL | -51.527 TL | 125.514 TL |
Tabloda dikkat edilecek üç şey var.
Birincisi, gelir vergisi ters yönde hareket ediyor. Ödeme sayısı arttıkça prim artıyor, ama gelir vergisi azalıyor. Sebebi basit: prim, gelir vergisi matrahından düşülüyor. Daha çok prim ödeyen daha az vergi matrahı gösteriyor. İki etki ters çalışıyor ve prim tarafı ağır basıyor.
İkincisi, etki bir yerde duruyor. Bölme sayısı arttıkça fark büyümeye devam etmiyor; her taksit tavanın altına indiği anda doyuma ulaşıyor. Ondan sonra daha fazla bölmenin hiçbir etkisi yok.
Üçüncüsü, işveren çalışandan daha çok kazanıyor. İşveren prim payı işçi payından yüksek olduğu için tavanın kestiği tutar da daha büyük. Yani tek ödemede toplamak iki tarafın da işine geliyor; teşvikler çatışmıyor.
Bunun bir politika sonucu var ve yazının kapsamının ötesinde: aylık tavan, ücret ödemelerini tek aya yığmayı teşvik eden bir yapı üretiyor. Prim tabanını aşındıran bu davranışın ölçeği burada ölçülmedi.
Yöntem, sınırlar ve varsayımlar
Bütün tutarlar sitenin bordro motoruyla, ay ay kümülatif matrah takip edilerek hesaplandı; hiçbiri elle yazılmadı. Tavan, tarife ve asgari ücret tek bir parametre dosyasından geliyor ve testler bu yazıdaki her hücreyi o dosyadan yeniden hesaplayıp karşılaştırıyor.
Ücretin ayın tamamında ve asgari ücretin altına düşmeyen bir brütle çalışıldığı varsayılıyor; modül bunun dışındaki girdiyi kabul etmiyor. İkramiye brüt tutar olarak veriliyor ve ücretle aynı ayda, aynı işverence ödeniyor. Birden fazla işverenden ücret alınması hâlinde tablo değişir — o durumu ayrı bir yazıda ele aldım.
Hesaba katılmayanlar: SGK teşvikleri, engellilik indirimi, özel sigorta ve sendika aidatı gibi matrahı azaltan ödemeler, ve ikramiyenin ödendiği ayda eksik gün bulunması. Bunların her biri eşiği kaydırır ama önermelerin yönünü değiştirmez.
Yazı vergi danışmanlığı değildir. Ödeme takvimi iş sözleşmesi ve toplu iş sözleşmesi hükümlerine tabidir; buradaki hesap yalnızca yükün nasıl değiştiğini gösterir.
Kaynaklar
- 193 sayılı Gelir Vergisi Kanunu, m.103 (tarife), m.63 (safi ücret ve primin indirimi), m.23/1-18 (asgari ücret istisnası).
- 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu, m.82 — prime esas kazancın günlük alt sınırı ve üst sınırı.
- Hesaplar hesap-cekirdegi paketiyle yeniden üretilebilir; parametreler ve testler açık kaynak.
Sık sorulan sorular
İkramiye hangi ay ödenirse daha az vergi kesilir?
2026 için hiçbiri. Gelir vergisi kümülatif hesaplandığı için on iki ayın hangisinde ödendiğinden bağımsız olarak yıllık vergi aynı çıkar. Ay seçimi yalnızca asgari ücretin yıl ortasında zamlandığı yıllarda fark eder.
O hâlde ne fark ediyor?
İkramiyenin kaç ödemeye bölündüğü — ve yalnızca aylık brüt ile ikramiyenin toplamı SGK tavanını aşarsa. Tavanın altında zamanlama tam olarak nötrdür.
Prim azalınca vergi de azalır mı?
Tam tersi. Prim, gelir vergisi matrahından düşülüyor; prim azalınca matrah büyür ve vergi artar. Net sonuç yine de çalışan lehine kalır, çünkü prim tasarrufu vergi artışından büyüktür.
İşveren için de aynı mı?
İşverenin kazancı daha büyük, çünkü işveren prim payı işçi payından yüksek. Tek ödemede toplamak iki tarafın da lehine.
İlgili araçlar ve yazılar
- Prim ve ikramiye vergisi hesaplama — kendi tutarınızla deneyin.
- Maaş hesaplama — 12 aylık bordro dökümü.
- Maaşım neden düştü? — aynı kümülatif matrahın yıl içindeki etkisi.
- Dilim kayması gerçekten oluyor mu?