
Kısa cevap
Üç bulgu. Birincisi: banka kârlılığı 2020'den bu yana her yıl enflasyonun altında kaldı. 2025'te reel özkaynak kârlılığı −%2,82 idi; 2026'nın ilk yedi ayı yıllandırıldığında −%6,32'ye geriliyor. Dezenflasyon kendiliğinden reel kârlılık onarmıyor.
İkincisi: marjı belirleyen şey faizin seviyesi değil, değişim yönü ve hızı. Nisan 2026'da faiz Eylül 2025'ten daha düşüktü, buna rağmen brüt net faiz marjı 86 baz puan geriledi.
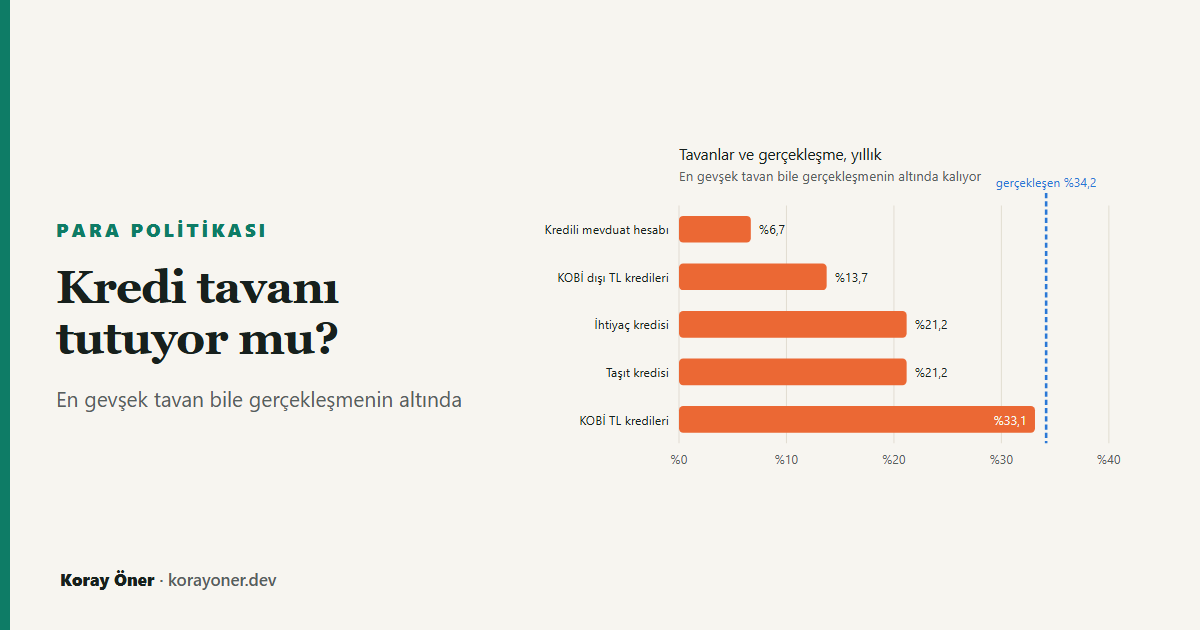
Üçüncüsü ve en somutu: Mayıs 2026 sonrası kredi büyüme sınırlarının ima ettiği yıllık tavan aralığı %6,7 – %33,1. Gerçekleşen yıllandırılmış kredi büyümesi %34,2 — aralığın üst sınırının da bir puan üstünde. Bu farkın adı regülasyon takozu.
Bu yazı, aynı başlıklı çalışma metninin bulgularını özetler ve sayılarını bağımsız olarak yeniden üretir: doi.org/10.5281/zenodo.22852342.
2021–2026: tek dönemde üç rejim
Dönem, para politikası açısından ender bir doğal deney: beş yılda üç farklı rejim yaşandı. Derin negatif reel faizli gevşeme, hızlı ve yüksek genlikli sıkılaştırma, ardından normalleşme ve uzun bir sabit faiz platosu.
| Dönem | Politika faizi | Yıllık TÜFE | Reel faiz | Rejim |
|---|---|---|---|---|
| Aralık 2021 | %14,0 | %36,08 | −%16,23 | I. Gevşeme |
| Aralık 2022 | %9,0 | %64,27 | −%33,65 | I. Gevşeme |
| Aralık 2023 | %42,5 | %64,77 | −%13,52 | II. Sıkılaştırma |
| Aralık 2024 | %47,5 | %44,38 | +%2,16 | II. Sıkılaştırma |
| Aralık 2025 | %38,0 | %30,89 | +%5,43 | III. Normalleşme |
| Ağustos 2026 | %37,0 | %31,51 | +%4,17 | III. Plato |
Reel faiz, nominal faizden enflasyonun çıkarılmasıyla değil (1 + i) ÷ (1 + π) − 1 formülüyle hesaplanıyor; yüksek enflasyonda iki yöntem arasındaki fark küçük değil. Aralık 2022'de politika faizi %9, enflasyon %64,27 — reel faiz −%33,65.
2026'nın önemi şu: politika faizi 22 Ocak'tan eylüle kadar %37'de sabit. Seviye sabitken kârlılık göstergeleri hareket ediyorsa, o hareket tanım gereği seviyeyle açıklanamaz.
Nominal kâr yüksek, reel kâr eksi
Bankacılık kârlılığı tartışmasında nominal rakamlar konuşuluyor. 2022'de sektörün özkaynak kârlılığı %40,3'e çıktı — aynı yıl enflasyon %64,27'ydi.
| Yıl | Özkaynak kârlılığı | Yıllık TÜFE | Reel kârlılık |
|---|---|---|---|
| 2020 | %10,5 | %14,60 | −%3,58 |
| 2021 | %14,0 | %36,08 | −%16,23 |
| 2022 | %40,3 | %64,27 | −%14,59 |
| 2023 | %34,5 | %64,77 | −%18,37 |
| 2024 | %26,5 | %44,38 | −%12,38 |
| 2025 | %27,2 | %30,89 | −%2,82 |
| 2026 (yıllandırılmış) | %23,2 | %31,51 | −%6,32 |
Tablonun söylediği şey tek bir yılın kötü gitmesi değil: yedi yılın yedisinde de reel kârlılık negatif. Ve 2026'da açığın yeniden genişlemesinin sebebi enflasyon değil — enflasyon %30,89'dan %31,51'e sınırlı biçimde yükselirken kârlılık %27,2'den %23,2'ye geriledi. Kaynak kârlılığın kendisi.
Seviye değil değişim
Bankanın pasifi (mevduat) aktifinden (kredi) daha kısa vadeli. Faiz düşerken mevduat daha hızlı yeniden fiyatlanıyor, dolayısıyla indirim döngüsü sürerken marj genişliyor. Kazanç, faizin düşük olmasından değil düşüyor olmasından geliyor.
İki gözlem bunu yan yana koyuyor. Eylül 2025, indirim döngüsünün ortası: net faiz marjı 156 baz puan toparlanarak %5,2'ye çıktı, TL kredi–mevduat makası 59 baz puan iyileşti. Nisan 2026, faiz sabitlendikten sonra: brüt net faiz marjı 86 baz puan düşerek %6,0'a indi, TL kredi–mevduat makası 609 baz puandan 379 baz puana, yani 230 baz puan geriledi.
Nisan 2026'da faiz Eylül 2025'tekinden daha düşüktü. Seviye hipotezi doğru olsaydı marj genişlemeliydi; daraldı. Mevduat tarafındaki yeniden fiyatlama tamamlandığında makas kapanıyor.
Regülasyon takozu
Kredi büyümesine konan sınırlar sekiz haftalık yüzdeler olarak açıklanıyor. Bu ölçekte "%3" ılımlı duruyor. Ama bir yılda 6,5 tane sekiz haftalık dönem var, yani yıllık karşılığı (1 + g)6,5 − 1.
| Kredi türü | Sınır (Mayıs 2026 öncesi) | Yıllık tavan | Sınır (sonrası) | Yıllık tavan |
|---|---|---|---|---|
| İhtiyaç kredisi | %4,0 | %29,0 | %3,0 | %21,2 |
| Taşıt kredisi | %4,0 | %29,0 | %3,0 | %21,2 |
| Kredili mevduat hesabı | %2,0 | %13,7 | %1,0 | %6,7 |
| KOBİ TL kredileri | %5,0 | %37,3 | %4,5 | %33,1 |
| KOBİ dışı TL kredileri | %3,0 | %21,2 | %2,0 | %13,7 |
| Gerçekleşen (yıllandırılmış) | — | %34,2 | ||
Son satır çalışmanın merkezî bulgusu. Tavanların ima ettiği aralık %6,7 ile %33,1 arasında; gerçekleşen yıllandırılmış kredi büyümesi %34,2. Gerçekleşme, en gevşek tavanı bile aşıyor.
Bu boşluğun beş kaynağı var ve hiçbiri kural ihlali değil:
- İstisna kapsamı. KOSGEB destekli ve uluslararası kalkınma finansmanı kuruluşlarından sağlanan krediler sınırın dışında.
- Segment kompozisyonu. KOBİ kredilerindeki tavan (%33,1) diğer segmentlerin kat kat üstünde; bileşim kaydıkça ortalama tavan yükseliyor.
- Kur etkisi. Yabancı para krediler TL cinsinden raporlandığında kur artışı, hiç yeni kredi verilmeden büyüme üretiyor.
- Yaptırım fiyatlı. Aşmak yasak değil: aşan banka aşım tutarı kadar ek zorunlu karşılık tesis ediyor. Yani tavan bir yasak değil, bir fiyat.
- Bilanço dönemi etkisi. Yıl sonu bilanço dönemi kaydırmaları gerçekleşmeyi şişirebiliyor.
Reel tarafta tablo daha sakin: %34,2'lik nominal büyüme Ağustos 2026 enflasyonuyla (%31,51) düzeltildiğinde %2,0 reel büyümeye karşılık geliyor. Kredi stoku reel olarak hafifçe genişliyor.
Sıkılığın gecikmeli faturası
Sıkı duruşun kârlılığa maliyeti anında görünmüyor; karşılık gideri kanalıyla gecikmeli geliyor.
| Dönem | Takibe dönüşüm oranı | Ocak 2025’e göre |
|---|---|---|
| Ocak 2025 | %1,87 | 1,00× |
| Nisan 2025 | %2,03 | 1,09× |
| Aralık 2025 | %2,47 | 1,32× |
| Ocak 2026 | %2,57 | 1,37× |
| Nisan 2026 | %2,65 | 1,42× |
| Mayıs 2026 | %2,69 | 1,44× |
| Temmuz 2026 | %2,86 | 1,53× |
Ocak 2025 ile Temmuz 2026 arasında oran %1,87'den %2,86'ya, 1,53 katına çıktı. Artışın faiz zirvesinden yaklaşık bir yıl sonra belirginleşmesi, finansal hızlandırıcı çerçevesinin öngördüğü gecikmeyle tutarlı.
Bunun pratik anlamı
Kredi almak isteyen için: tavanın fiyatlı olması, bankaların sınırı aşabildiği ama bunu maliyetli bulduğu anlamına geliyor. Kredi kapıları kapanmıyor, pahalılaşıyor — ve hangi segmentte olduğunuz önemli: KOBİ tarafındaki tavan diğerlerinin kat kat üstünde.
Mevduat sahibi için: bankanın marjı faiz düşerken genişliyor, sabitlendiğinde daralıyor. Mevduat faizlerindeki hareketin bankanın kendi marj döngüsüyle ilgisi, politika faizinin seviyesiyle ilgisinden daha yakın.
Sektör tartışması için: "bankalar yüksek faizden kazanıyor" cümlesi nominal olarak doğru, reel olarak yanlış. Yedi yıldır reel kârlılık negatif.
Yöntem, sınırlar ve varsayımlar
Bu yazıdaki türetilmiş sayıların hiçbiri elle girilmedi. Reel faiz, reel
kârlılık, yıllık tavanlar ve yıllandırılmış büyüme
banka.js modülünde ham gözlemlerden hesaplanıyor; tablolar o
modülden üretiliyor ve testle sabitleniyor. Ham gözlemler — politika faizi,
TÜFE, sekiz haftalık sınırlar, özkaynak kârlılığı, bilanço tutarları, takibe
dönüşüm oranı — yayımlanmış kaynaklardan alınmıştır.
Yuvarlama. Kaynak tablolardaki girdiler yuvarlanmış yayımlanıyor (örneğin özkaynak kârlılığı "23,2"). Yuvarlanmış girdiden türetilen sonuç, çalışmanın yayımladığı sonuçtan en çok 0,02 puan ayrılabiliyor. 2026 reel kârlılığında bu fark görünür: burada −%6,32, çalışmada −%6,30.
Sınırlar. Gözlem birimi sektör toplamı; banka düzeyinde ayrışma görünmüyor. 2026 değerleri yedi aylık gerçekleşmenin yıllandırılmasıdır, kesinleşmiş yıl sonu değeri değil. Analiz betimleyicidir; nedensellik iddiası taşımaz. Muhasebe rejimindeki değişiklikler yıllar arası karşılaştırmayı sınırlandırır.
Kaynaklar
- Çalışma metni: Öner, K. (2026). Faiz Oranı Değişimlerinin Banka Kârlılığı ve Kredi Büyümesine Etkisi: Türkiye'de Fiyat ve Miktar Araçlarının Ayrışması (2021–2026). Zenodo. doi.org/10.5281/zenodo.22852342 (CC BY 4.0)
- BDDK — Türk Bankacılık Sektörünün Konsolide Olmayan Ana Göstergeleri, ilgili dönemler.
- TCMB — PPK duyuruları; Makroihtiyati Çerçeveye İlişkin Basın Duyuruları (2025-02, 2025-14, 2026-21); Enflasyon Raporu 2026-I.
- Resmî Gazete — Zorunlu Karşılıklar Hakkında Tebliğ'de Değişiklik Yapılmasına Dair Tebliğ, 23 Mayıs 2026.
- TÜİK — Tüketici Fiyat Endeksi.
Sık sorulan sorular
Kredi büyüme sınırı nedir?
TCMB'nin kredi türlerine koyduğu sekiz haftalık büyüme sınırı. Aşan banka, aşım tutarı kadar ek zorunlu karşılık tesis eder — yani aşmak yasak değil, fiyatlıdır.
Sekiz haftalık sınır yıllığa nasıl çevrilir?
Bir yılda 52/8 = 6,5 dönem var. Sınır g ise yıllık tavan (1+g)6,5 − 1. %3 sekiz haftalık sınır, yıllık %21,2 demek.
Regülasyon takozu ne demek?
Tavanların ima ettiği büyüme ile gerçekleşen büyüme arasındaki fark. Burada tavanlar %6,7–33,1, gerçekleşme %34,2.
Bankalar yüksek faizden kazanıyor mu?
Nominal olarak evet, reel olarak hayır. Özkaynak kârlılığı 2020'den bu yana her yıl enflasyonun altında.
Faiz düşerse banka kârı artar mı?
Faiz düşerken marj genişler, düşük kalınca genişlemez. Belirleyici olan seviye değil değişim.
İlgili araçlar ve yazılar
- Mevduat faizi ve reel getiri — aynı Fisher hesabı, mevduat sahibinin tarafından.
- Kredinin yıllık maliyet oranı — kredinin fiyatı nasıl okunur.
- Kredi kartında asgari ödeme — tüketici tarafındaki faiz mekaniği.
- Vadeli mevduat hesaplama — kendi mevduatınızın reel getirisi.
- Kredi hesaplama — taksit ve gerçek maliyet.